
El interés nominal y el interés efectivo son conceptos esenciales de las matemáticas financieras. Aunque ambos se utilizan para expresar el coste de un préstamo o la rentabilidad de una inversión, no significan exactamente lo mismo.
La diferencia principal es que el Tipo de Interés Nominal (TIN) expresa una tasa anual de referencia, mientras que el tipo de interés efectivo refleja el resultado de la capitalización durante el periodo considerado. Por su parte, la Tasa Anual Equivalente (TAE) es un indicador normalizado que facilita la comparación de productos financieros e incorpora los costes que correspondan según su normativa.
¿Por qué importa esta distinción? Porque un TIN del 12 % con capitalización mensual no produce el mismo resultado que un interés efectivo anual del 12 %. En esta guía encontrarás las fórmulas del interés nominal y efectivo, sus diferencias, ejemplos numéricos y ejercicios de equivalencia de tipos resueltos paso a paso.
1. ¿Qué diferencia hay entre el interés nominal y el efectivo?
La diferencia entre interés nominal y efectivo está en la forma de expresar el tipo y de considerar la frecuencia de capitalización.
El TIN es una tasa anual que, cuando se capitaliza varias veces al año, permite calcular el tipo aplicable a cada subperiodo. El interés efectivo anual mide el resultado acumulado de aplicar esos tipos periódicos durante un año.
En régimen de interés compuesto, la relación fundamental es:
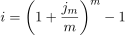
Donde:
 es el tipo de interés efectivo anual.
 es el tipo nominal anual capitalizable
 veces al año.
- es el número de periodos de capitalización anuales.
Ejemplo rápido: un TIN del 12 % con capitalización mensual corresponde a un tipo efectivo anual aproximado del 12,6825 %, sin considerar comisiones ni gastos. Para comprender el motivo, primero debemos diferenciar interés simple e interés compuesto.
2. Interés simple e interés compuesto: conceptos fundamentales
2.1. ¿Qué es el interés simple?
El interés simple es aquel en el que los intereses se calculan siempre sobre el capital inicial. Los intereses devengados no se suman al capital para generar nuevos intereses en los periodos siguientes.
Su fórmula es:

En ella,  es el capital inicial;
 , el capital final;
 , el número de periodos; e
 , el interés de cada periodo, expresado en tanto por uno. Los intereses totales se calculan con:

Ejemplo resuelto. Invertimos 1.000 € durante tres años al 10 % simple anual. Cada año se generan  € de intereses, porque la base de cálculo no cambia.

El interés acumulado es de 300 € y el crecimiento del capital es lineal.
2.2. ¿Qué es el interés compuesto?
El interés compuesto se caracteriza porque los intereses se incorporan al capital y pueden generar nuevos intereses. Este efecto se denomina capitalización de intereses.
La fórmula del capital final es:

Ejemplo resuelto. Si invertimos los mismos 1.000 € al 10 % compuesto anual durante tres años, obtenemos:
- Final del primer año:
 .
- Final del segundo año: .
- Final del tercer año: .
 .
 .
 .
También podemos aplicar directamente:

Los intereses totales son 331 €, es decir, 31 € más que con interés simple.
2.3. Tabla comparativa de interés simple y compuesto
Con un capital inicial de 1.000 € y un tipo anual del 10 %, la evolución es la siguiente:

El interés simple genera incrementos constantes, mientras que el compuesto produce un crecimiento exponencial. Esta diferencia es clave en inversiones a largo plazo y en la equivalencia de tipos financieros.
3. ¿Qué es el Tipo de Interés Nominal (TIN)?
El Tipo de Interés Nominal (TIN) expresa un tipo anual contractual que no refleja por sí solo el efecto acumulado de las capitalizaciones realizadas dentro del año. En matemáticas financieras, el tanto nominal anual capitalizable  veces se representa por
 .
3.1. Periodicidad de capitalización del TIN
El subíndice indica cuántas veces se capitalizan los intereses a lo largo de un año:

3.2. Fórmula del interés nominal y del interés periódico
Para obtener el tipo efectivo de un subperiodo a partir del TIN nominal anual capitalizable veces, utilizamos:

Por ejemplo, para un TIN del 12 % capitalizable mensualmente:

Esto no significa que se aplique un 12 % cada mes: el tipo periódico es del 1 %.
3.3. ¿Para qué sirve el TIN?
El TIN permite expresar las condiciones de interés en términos anuales y calcular el tipo utilizado durante cada periodo de liquidación. Un préstamo con TIN del 6 % y capitalización mensual, por ejemplo, utiliza un tipo periódico de:

No obstante, el TIN no basta para conocer el coste total de un préstamo si existen comisiones, gastos u otras condiciones relevantes.
4. ¿Qué es el interés efectivo?
El interés efectivo representa la variación financiera correspondiente a un periodo concreto. Debemos distinguir el tipo efectivo del subperiodo (mensual, trimestral o semestral) del tipo de interés efectivo anual.
4.1. Fórmula del interés efectivo anual
En capitalización compuesta, la equivalencia entre el tipo periódico y el anual se escribe:

Despejando el tipo anual:

Y, como  , obtenemos la fórmula para convertir un interés nominal en efectivo anual:
4.2. Ejemplo: TIN del 12 % con capitalización mensual
Supongamos una inversión de 10.000 € a un TIN del 12 % durante un año, con capitalización mensual.
Paso 1. Calculamos el tipo mensual:

Paso 2. Calculamos el tipo efectivo anual:

Por tanto, el interés efectivo anual es de aproximadamente 12,6825 %.
Paso 3. Comprobamos el resultado mediante el capital final:

En comparación, un 12 % efectivo anual aplicado a los mismos 10.000 € produciría  €. Los 68,25 € de diferencia proceden de la capitalización mensual.
5. Diferencia entre TIN y TAE: ¿son lo mismo?
El TIN y la TAE no son lo mismo. El TIN es el tipo nominal que sirve de referencia para el cálculo de intereses. La Tasa Anual Equivalente (TAE) es una medida anual normalizada destinada a facilitar la comparación de productos financieros.
En su cálculo se tienen en cuenta el calendario de flujos y, cuando corresponda, determinadas comisiones y gastos conforme a la normativa aplicable. La TAE no incluye necesariamente todos los gastos imaginables.
5.1. Tabla comparativa: TIN, interés efectivo y TAE

Interpretación: el interés efectivo anual obtenido con la fórmula de capitalización es una equivalencia matemática; la TAE bancaria puede requerir un cálculo adicional a partir de los flujos de cobros y pagos.
5.2. ¿Cuándo coinciden el interés efectivo anual y la TAE?
En operaciones sin comisiones ni gastos adicionales, la TAE puede coincidir con el interés efectivo anual, siempre que se utilicen hipótesis y flujos financieros compatibles.
Por ejemplo, una inversión al 12 % nominal con capitalización mensual y sin costes adicionales tiene un tipo efectivo anual del 12,6825 %. Si existen gastos o condiciones que alteran los flujos, no debe calcularse la TAE únicamente con la fórmula de conversión del TIN.
6. Cómo calcular la TAE de un préstamo: ejemplo resuelto
Una persona compara dos préstamos de 10.000 €, ambos con devolución total al finalizar un año. El Banco A anuncia un TIN del 3 %, pero cobra 300 € de apertura y 100 € de estudio. El Banco B anuncia un TIN del 5 % y no aplica esos gastos.

6.1. Cálculo de la TAE del Banco A
El prestatario recibe efectivamente  €, pero al final del año devuelve
 €.
Para este ejemplo simplificado con un único pago final, la tasa anual calculada a partir de los flujos es:

6.2. Cálculo de la TAE del Banco B
En este caso se reciben 10.000 € y se devuelven 10.500 € al cabo de un año:

6.3. ¿Qué préstamo resulta más económico?
El Banco B es la opción más barata en las condiciones de este ejemplo, aunque tenga un TIN mayor. Su tasa anual es del 5 %, frente al 7,29 % del Banco A.
En préstamos con cuotas periódicas, gastos adicionales o distintos calendarios de pagos, la TAE debe determinarse aplicando las reglas normalizadas a todos los flujos pertinentes.

7. Equivalencia de tipos de interés: fórmulas fundamentales
Dos tasas de interés son financieramente equivalentes cuando producen el mismo capital final para un mismo capital inicial y horizonte temporal, dadas unas condiciones de capitalización definidas.
7.1. Pasar de interés nominal a efectivo anual
7.2. Pasar de interés efectivo anual a efectivo periódico

No debemos dividir sin más el tipo efectivo anual entre , pues perderíamos el efecto de la capitalización compuesta.
7.3. Pasar de interés efectivo anual a nominal anual

7.4. Calcular el capital final con un TIN compuesto
Si la operación dura  años y se capitaliza veces al año:

8. Ejercicios resueltos de interés nominal y efectivo
8.1. Ejercicio 1: de TIN del 6 % mensualizable a efectivo anual
Una operación presenta un TIN del 6 % con capitalización mensual. ¿Cuál es su tipo efectivo anual?
Datos:  y
 .
Primero, calculamos el tipo mensual:

Después lo capitalizamos durante doce meses:

Resultado:  efectivo anual. No se han incluido comisiones ni gastos.
8.2. Ejercicio 2: del 8 % efectivo anual al interés trimestral
Si una inversión obtiene un 8 % efectivo anual, ¿qué tipo efectivo trimestral es equivalente?
Datos:  y
 .

Resultado:  trimestral. Dividir
 no daría un tipo trimestral equivalente en capitalización compuesta.
8.3. Ejercicio 3: del 10 % efectivo anual al TIN trimestral
Queremos obtener una rentabilidad efectiva anual del 10 % con capitalización trimestral. ¿Qué TIN debe establecerse?
Calculamos primero el tipo efectivo trimestral:

Después multiplicamos por los cuatro trimestres:

Resultado:  nominal anual capitalizable trimestralmente. Se ha utilizado la fórmula sin redondear el tipo trimestral antes del paso final.
9. Interés nominal y efectivo en capitalización simple
En capitalización simple, si utilizamos periodos temporalmente proporcionales, la conversión del tipo anual simple al subperiodo es lineal:

Ejemplo. Una empresa utiliza 12.000 € de una póliza de crédito durante tres meses a un interés simple anual del 12 %.
El interés mensual es:
Por tanto, los intereses devengados durante tres meses son:

Resultado: 360 €, sin incorporar otros costes. No debe confundirse esta proporcionalidad del régimen simple con la equivalencia exponencial entre tipos efectivos compuestos.
10. Errores frecuentes al calcular el interés nominal y efectivo
Error 1. Dividir un tipo efectivo anual entre doce para obtener el mensual. En capitalización compuesta, la fórmula correcta es  .
Error 2. Utilizar el TIN anual como tipo de cada mes. Primero debe calcularse  cuando el nominal es capitalizable mensualmente.
Error 3. Confundir el interés efectivo anual con la TAE. La tasa efectiva básica no recoge necesariamente los costes financieros que deben incorporarse a la TAE.
Error 4. Introducir porcentajes sin convertirlos a tanto por uno. En las fórmulas, el 8 % se escribe  , no
 .
Error 5. Redondear demasiado pronto. Conviene mantener los decimales durante los cálculos y redondear únicamente el resultado final.
11. Preguntas frecuentes sobre TIN, TAE e interés efectivo
11.1. ¿Qué es mejor para comparar préstamos: el TIN o la TAE?
Para comparar préstamos de características similares, la TAE suele ser más informativa porque incorpora el efecto temporal de los pagos y determinados costes aplicables. El TIN sigue siendo útil para conocer el tipo nominal del contrato.
11.2. ¿Por qué el interés efectivo anual es mayor que el nominal?
Con un TIN positivo y más de una capitalización anual, la capitalización compuesta genera intereses sobre intereses. Por eso el tipo efectivo anual supera al nominal en esas condiciones.
11.3. ¿Cómo se calcula el interés efectivo mensual?
Si conocemos un TIN anual capitalizable mensualmente:

Si partimos de un tipo efectivo anual y buscamos su equivalente mensual compuesto:

11.4. ¿Cuál es la fórmula para pasar de TIN a TAE?
Cuando no hay comisiones ni otros costes y se cumplen las condiciones de equivalencia, el cálculo del interés efectivo anual es:

Para calcular la TAE bancaria de una operación con gastos o flujos adicionales es necesario aplicar las reglas de cálculo correspondientes. No existe una conversión universal de TIN a TAE basada solo en el TIN.
11.5. ¿El interés nominal siempre es menor que el efectivo?
No. En capitalización anual pueden coincidir. Con un TIN positivo y capitalización compuesta más de una vez al año, el tipo efectivo anual es mayor que el nominal.
11.6. ¿El interés efectivo es lo mismo que la rentabilidad real?
No necesariamente. El interés efectivo tiene en cuenta la capitalización; la rentabilidad real suele referirse al rendimiento descontando la inflación.
12. Resumen de fórmulas del interés nominal y efectivo
Estas son las fórmulas de matemáticas financieras más útiles para resolver ejercicios de capitalización y equivalencia de tipos:

Conclusión: cómo interpretar correctamente el interés nominal y efectivo
El TIN expresa el interés nominal anual de referencia; el interés efectivo refleja el resultado de la capitalización; y la TAE es un indicador anual normalizado para comparar productos financieros considerando los flujos y costes que correspondan.
La idea esencial es que dos tipos con el mismo porcentaje no tienen por qué ser equivalentes si utilizan distintas frecuencias de capitalización. Para resolver correctamente cualquier ejercicio, identifica siempre el régimen de interés, el periodo al que corresponde cada tasa y la frecuencia de capitalización.
Así podrás calcular tipos nominales y efectivos, resolver problemas de equivalencia financiera y comparar condiciones de financiación con mayor precisión.

Estudié Física en la Universidad y como no tuve bastante después volví a estudiar otra carrera, esta vez Ingeniería Informática. Actualmente trabajo como ingeniero de software y el canal de Youtube físicaymates es mi única reminiscencia de mi época como docente.


